Das Geldvermögen der deutschen Haushalte
Infografik Nr. 468630
Die deutschen Haushalte sind eifrige Sparer. Wie sich ihr Geldpolster entwickelt, hängt jedoch auch von der Kursentwicklung an den Börsen ab. Daraus erklären sich die Sprünge in der Entwicklung des Geldvermögens. Große Teile des Geldvermögens stecken aber ohnehin in risikoarmen Anlageformen. Was spricht dafür, was dagegen?
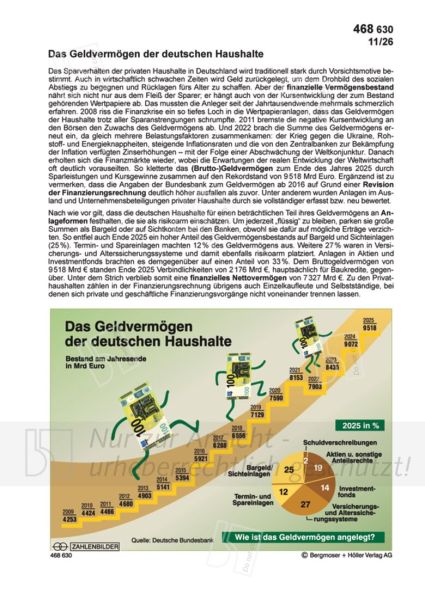
Das Sparverhalten der privaten Haushalte in Deutschland wird traditionell stark durch Vorsichtsmotive bestimmt. Auch in wirtschaftlich schwachen Zeiten wird Geld zurückgelegt, um dem Drohbild des sozialen Abstiegs zu begegnen und Rücklagen fürs Alter zu schaffen. Aber der finanzielle Vermögensbestand nährt sich nicht nur aus dem Fleiß der Sparer; er hängt auch von der Kursentwicklung der zum Bestand gehörenden Wertpapiere ab. Das mussten die Anleger seit der Jahrtausendwende mehrmals schmerzlich erfahren. 2008 riss die Finanzkrise ein so tiefes Loch in die Wertpapieranlagen, dass das Geldvermögen der Haushalte trotz aller Sparanstrengungen schrumpfte. 2011 bremste die negative Kursentwicklung an den Börsen den Zuwachs des Geldvermögens ab. Und 2022 brach die Summe des Geldvermögens erneut ein, da gleich mehrere Belastungsfaktoren zusammenkamen: der Krieg gegen die Ukraine, Rohstoff- und Energieknappheiten, steigende Inflationsraten und die von den Zentralbanken zur Bekämpfung der Inflation verfügten Zinserhöhungen – mit der Folge einer Abschwächung der Weltkonjunktur. Danach erholten sich die Finanzmärkte wieder, wobei die Erwartungen der realen Entwicklung der Weltwirtschaft oft deutlich vorauseilten. So kletterte das (Brutto-)Geldvermögen zum Ende des Jahres 2025 durch Sparleistungen und Kursgewinne zusammen auf den Rekordstand von 9 518 Mrd Euro. Ergänzend ist zu vermerken, dass die Angaben der Bundesbank zum Geldvermögen ab 2016 auf Grund einer Revision der Finanzierungsrechnung deutlich höher ausfallen als zuvor. Unter anderem wurden Anlagen im Ausland und Unternehmensbeteiligungen privater Haushalte durch sie vollständiger erfasst bzw. neu bewertet.
Nach wie vor gilt, dass die deutschen Haushalte für einen beträchtlichen Teil ihres Geldvermögens an Anlageformen festhalten, die sie als risikoarm einschätzen. Um jederzeit „flüssig“ zu bleiben, parken sie große Summen als Bargeld oder auf Sichtkonten bei den Banken, obwohl sie dafür auf mögliche Erträge verzichten. So entfiel auch Ende 2025 ein hoher Anteil des Geldvermögensbestands auf Bargeld und Sichteinlagen (25 %). Termin- und Spareinlagen machten 12 % des Geldvermögens aus. Weitere 27 % waren in Versicherungs- und Alterssicherungssysteme und damit ebenfalls risikoarm platziert. Anlagen in Aktien und Investmentfonds brachten es demgegenüber auf einen Anteil von 33 %. Dem Bruttogeldvermögen von 9 518 Mrd € standen Ende 2025 Verbindlichkeiten von 2 176 Mrd €, hauptsächlich für Baukredite, gegenüber. Unter dem Strich verblieb somit ein finanzielles Nettovermögen von 7 327 Mrd €. Zu den Privathaushalten zählen in der Finanzierungsrechnung übrigens auch Einzelkaufleute und Selbstständige, bei denen sich private und geschäftliche Finanzierungsvorgänge nicht voneinander trennen lassen.
| Ausgabe: | 11/2026 |
| Produktformat: | eps-Version, Komplette Online-Ausgabe als PDF-Datei. |
| Reihe: | 53 |
| Reihentitel: | Zahlenbilder |